Estudio comparativo de CRM 2026: datos de 1001 empresas
Principales hallazgos
- Velocidad: el 68% de las empresas de habla inglesa responde a un nuevo cliente potencial en menos de una hora; 8 de los otros 11 mercados se ubican por debajo de esa cifra.
- Automatización: alrededor del 30% de las empresas automatiza menos del 10% de sus flujos de trabajo del CRM.
- Carga administrativa: alrededor del 35% de los equipos de ventas dedica más de la mitad de la semana a tareas administrativas.
- Velocidad de cierre: el 28% reporta ciclos de ventas más largos; el 27%, una caída de la conversión del embudo.
- Turquía: el mercado más automatizado (50% de adopción alta) y, aun así, el de mayor carga administrativa (56%).
- Japón: el más lento en responder (29% en menos de una hora), pero sin alargamiento de los ciclos de ventas.
- Alemania: el 43% no hace seguimiento del tiempo de respuesta a leads; la velocidad de cierre más baja entre los mercados.
- Polonia: la mejor velocidad de cierre entre los mercados grandes (balance neto de +16), con solo un 19% de automatización alta.
Resumen ejecutivo
El agente de IA de un comprador acaba de enviar a tu equipo una solicitud detallada. Que alguien responda en la primera hora depende mucho del mercado en el que vendas: lo hace el 68% de las empresas de habla inglesa, pero en Alemania solo el 36%. Este estudio comparativo de CRM 2026 se basa en una encuesta realizada en el tercer trimestre de 2026 a 1001 empresas que utilizan Bitrix24 CRM en 12 mercados, y las estadísticas de tiempo de respuesta a clientes potenciales que arroja apuntan a un único cuello de botella: la recepción manual. Cuando los clientes potenciales no se rastrean y los representantes registran los datos a mano, es más probable que los acuerdos se estanquen. Automatizar la recepción y el registro puede devolver hasta unas 14 horas semanales a los representantes de los equipos con alta fricción (estimación modelada; consulta «Metodología y limitaciones»).
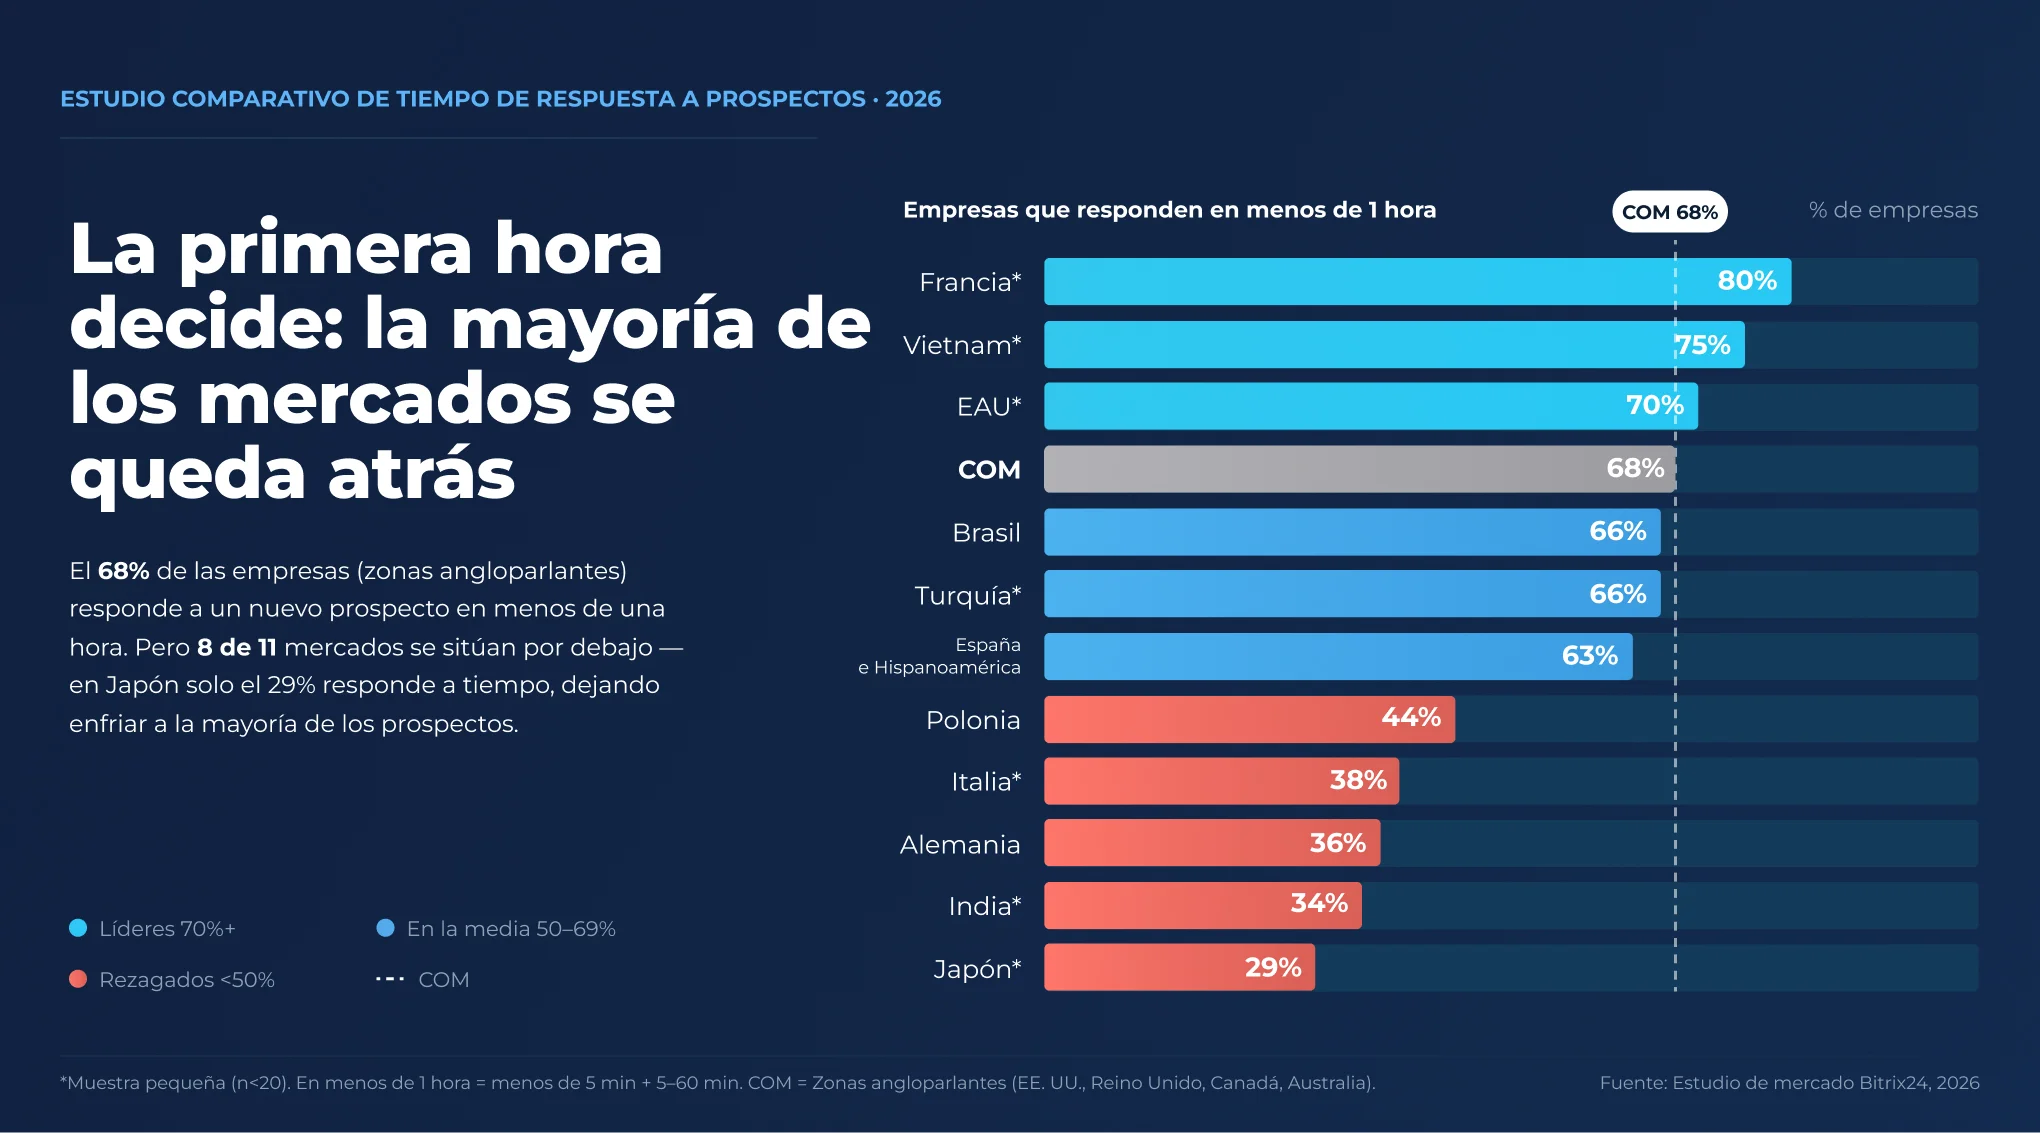
El 68% de las empresas de habla inglesa responde a un nuevo cliente potencial en menos de una hora; en 8 de los otros 11 mercados la proporción es menor, hasta llegar al 29% en Japón.
Las organizaciones comerciales modernas invierten mucho en marketing (MarTech): adquieren generadores de contenido con IA, herramientas de redacción automatizada y sistemas digitales de generación de clientes potenciales. Sin embargo, mientras los equipos de marketing trabajan con tecnología de vanguardia, la fase de recepción de clientes potenciales —calificación, enrutamiento y primer contacto— sigue siendo profundamente manual. Esta brecha genera una grave asimetría operativa: los clientes potenciales generados por inteligencia artificial se atascan en cuanto llegan a un embudo de ventas manual. Las empresas atraen solicitudes de compradores segmentados mediante algoritmos y luego obligan a sus representantes de ventas a clasificar manualmente las solicitudes entrantes.
Cuando una empresa usa el CRM como una «libreta digital» para registros manuales en lugar de como un motor de flujos de trabajo automatizados, los clientes potenciales se pierden por las grietas operativas y erosionan el retorno de la inversión (ROI) de marketing. La encuesta State of AI 2026 de McKinsey apunta a una brecha similar: el 80% de los encuestados afirma que la IA mejora su productividad individual, pero solo el 37% reporta algún impacto en el EBIT de su organización. Las herramientas por sí solas no se traducen en ingresos si no cambian los flujos de trabajo que las rodean.
La dinámica «máquina contra máquina» (la realidad del comprador en 2026)
Los departamentos de compras corporativos y los altos ejecutivos recurren cada vez más a asistentes de IA para evaluar proveedores de software y enviar solicitudes de propuesta (RFP). Los clientes potenciales que llegan ya no son solo personas que completan formularios web; cada vez más son agentes de IA de los compradores, capaces de enviar especificaciones técnicas detalladas a numerosos proveedores a la vez.
El auge de los agentes de IA en las compras B2B convierte la primera respuesta en un apretón de manos entre máquinas: el agente evalúa al proveedor que responda dentro de su propia ventana de sondeo. Esto genera un marcado conflicto operativo. El agente de IA del comprador espera una respuesta instantánea. En organizaciones con bajos niveles de automatización del CRM, una consulta así cae en una bandeja de entrada sin supervisión mientras el representante está lejos de su escritorio. Es poco probable que el agente de IA de un comprador espere; puede pasar sin más al competidor cuyo CRM evalúa la solicitud de forma automática, verifica los parámetros y envía un enlace para programar una reunión en un plazo de dos minutos. En un entorno de compras gobernado por máquinas, la recepción manual y lenta pone en grave riesgo los acuerdos.
La encuesta de Gartner sobre las compras B2B sin intervención de representantes, que abarcó a 646 compradores B2B, reveló que el 67% prefiere una experiencia de compra sin representantes y que el 45% usó IA en una compra reciente. A medida que una mayor parte de la evaluación se realiza sin un representante de ventas, la rapidez y la calidad de la respuesta automatizada de un proveedor determinan cada vez más la primera impresión.
Panorama global: la macrotendencia clave de 2026
Los datos de la encuesta en los 12 mercados apuntan a una tendencia principal: el cuello de botella de las ventas se encuentra cada vez menos en la generación de clientes potenciales y cada vez más en la eficacia con que los equipos comerciales los procesan. En conjunto, las estadísticas de automatización del CRM en los 12 mercados muestran que casi un tercio de las empresas opera por debajo del umbral de automatización del 10%.
En los mercados globales, alrededor del 30% de las empresas opera con una automatización baja del CRM. La carga administrativa sigue siendo elevada: alrededor del 35% de los departamentos de ventas dedica más de la mitad de la semana laboral al registro manual de datos. Al mismo tiempo, más de un tercio de las empresas no mide en absoluto los tiempos de respuesta o tarda más de una hora en responder. Por otra parte, el 28% de las empresas reporta ciclos de ventas cada vez más largos y el 27%, una caída de la conversión del embudo. Los ciclos más largos no se explican solo por la recepción: el informe State of Business Buying 2026 de Forrester halló que una compra típica involucra ahora a 13 partes interesadas internas y nueve influenciadores externos, y que el área de compras actúa como decisor en el 53% de los ciclos de compra.
Estudio comparativo de CRM 2026: tiempo de respuesta a prospectos, ciclo de ventas y automatización por país
Encuesta a 1.001 empresas que utilizaban Bitrix24 CRM en el Q3 2026: tiempo de respuesta a prospectos, evolución de la conversión del embudo completo, evolución del ciclo de ventas, carga administrativa de los comerciales y nivel de automatización de los procesos del CRM, por mercado. Las respuestas son anónimas y se presentan de forma agregada.
| Respuesta |
Angloparlantes (COM) |
India | Alemania | Brasil |
Hispanohablantes (ES) |
Francia | Turquía | Polonia | Vietnam | Japón | EAU | Italia |
|---|---|---|---|---|---|---|---|---|---|---|---|---|
| 1. Rapidez de respuesta a los prospectos | ||||||||||||
| < 5 minutos | 40% | 17% | 18% | 26% | 23% | 40% | 22% | 19% | 75% | 29% | 57% | 25% |
| 5 a 60 minutos | 28% | 17% | 18% | 40% | 40% | 40% | 44% | 25% | 0% | 0% | 13% | 13% |
| > 60 minutos | 9% | 50% | 21% | 17% | 9% | 0% | 11% | 12% | 0% | 14% | 29% | 19% |
| Sin seguimiento | 23% | 16% | 43% | 17% | 28% | 20% | 22% | 44% | 25% | 57% | 0% | 43% |
| 2. Tasa de conversión del embudo completo | ||||||||||||
| En aumento Mayor porcentaje de prospectos que generan ingresos | 28% | 0% | 11% | 25% | 29% | 40% | 22% | 26% | 0% | 29% | 14% | 25% |
| Estable Tasas de conversión en niveles históricos | 52% | 33% | 57% | 48% | 41% | 40% | 44% | 53% | 25% | 71% | 57% | 44% |
| En descenso Más abandonos en las etapas del embudo | 20% | 67% | 32% | 27% | 30% | 20% | 34% | 21% | 75% | 0% | 29% | 31% |
| 3. Duración media del ciclo de ventas (velocidad de cierre) | ||||||||||||
| Acortándose Operaciones cerradas más rápido que en trimestres anteriores | 35% | 17% | 11% | 17% | 27% | 20% | 28% | 30% | 0% | 29% | 0% | 25% |
| Estancado Sin cambios medibles en el tiempo de cierre | 42% | 33% | 46% | 50% | 46% | 60% | 39% | 56% | 50% | 71% | 57% | 31% |
| Alargándose Operaciones estancadas que prolongan la compra | 23% | 50% | 43% | 33% | 27% | 20% | 33% | 14% | 50% | 0% | 43% | 44% |
| 4. Carga de trabajo comercial y gestión manual de datos | ||||||||||||
| Alta carga administrativa >50% del tiempo comercial dedicado a introducir datos o gestionar tareas | 39% | 0% | 21% | 31% | 39% | 40% | 56% | 33% | 50% | 29% | 0% | 25% |
| Optimizado Equilibrio entre tareas administrativas y ventas | 43% | 33% | 43% | 50% | 47% | 40% | 28% | 33% | 50% | 71% | 71% | 19% |
| Autónomo La automatización del CRM minimiza el registro manual del embudo | 18% | 67% | 36% | 19% | 14% | 20% | 16% | 7% | 0% | 0% | 29% | 56% |
| Sin medir Solo Polonia | — | — | — | — | — | — | — | 27% | — | — | — | — |
| 5. Nivel de automatización de los procesos principales del CRM | ||||||||||||
| Adopción alta >50% de procesos habituales, puntuación y asignación automatizados | 37% | 17% | 11% | 26% | 22% | 20% | 50% | 19% | 0% | 14% | 0% | 31% |
| Adopción media 10% a 49% de automatización básica por activadores | 39% | 33% | 36% | 47% | 48% | 40% | 33% | 43% | 50% | 14% | 43% | 19% |
| Adopción baja <10% o procesos totalmente manuales | 24% | 50% | 53% | 27% | 30% | 40% | 17% | 38% | 50% | 72% | 57% | 50% |
Todos los valores representan el porcentaje de empresas de cada mercado. COM = EE. UU., Reino Unido, Canadá, Australia. ES = España e Hispanoamérica. Los porcentajes están redondeados y, en algunos casos, se ajustan para que sumen el 100%.
Fuente: encuesta de Bitrix24 a 1001 empresas que utilizan Bitrix24 CRM, del 21 al 28 de julio de 2026. Publicado el 21 de octubre de 2026 por el equipo de investigación de Bitrix24.
Automatización del CRM por país: la mayoría de los equipos se queda en lo básico
Solo en los mercados de habla inglesa más de un tercio de las empresas (37%) automatiza la mayor parte de sus flujos de trabajo del CRM; en el resto, la mayoría de los equipos se limita a automatizaciones simples.
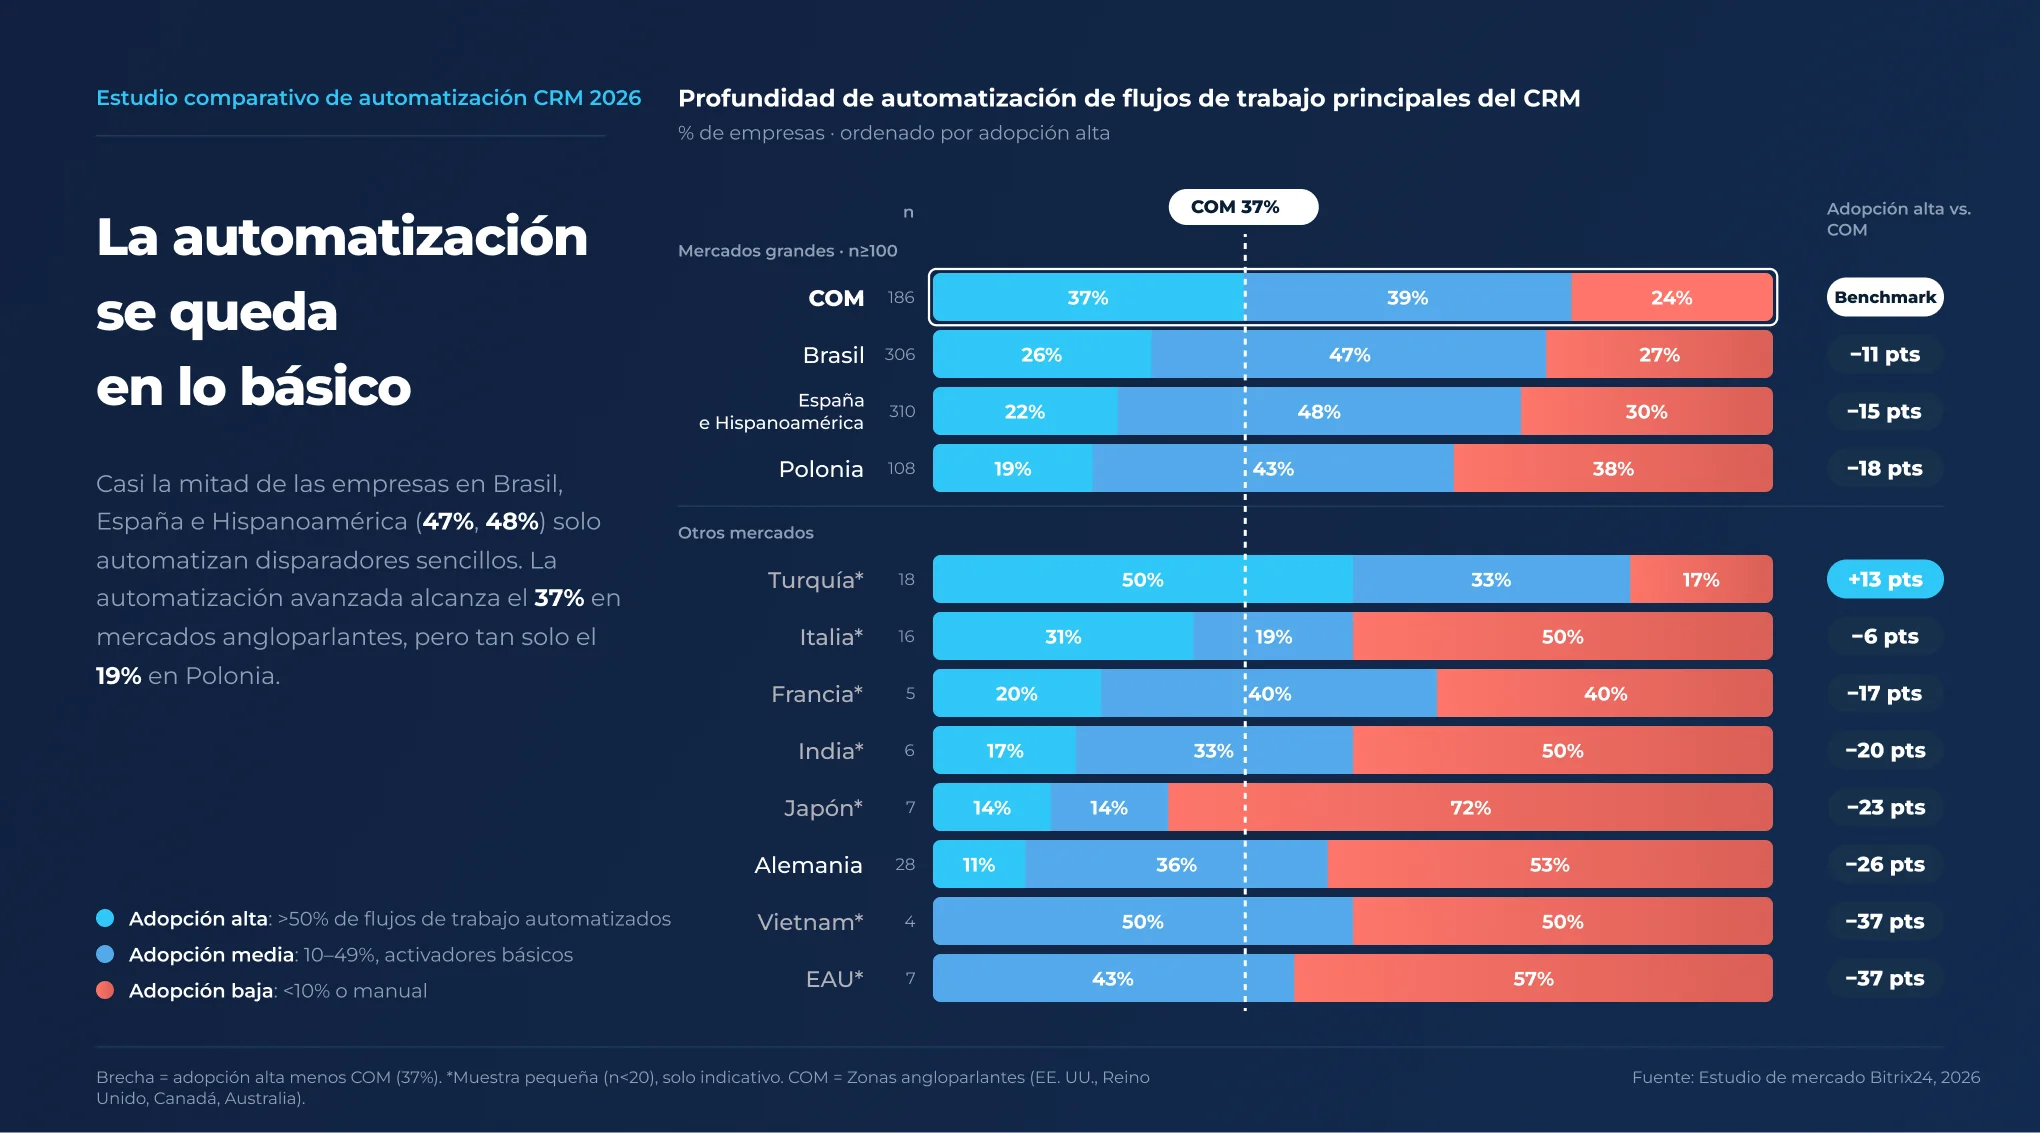
El 37% de las empresas de habla inglesa automatiza más de la mitad de sus flujos de trabajo rutinarios; Japón tiene la mayor proporción de adopción baja, con 72%.
Análisis comparativo de CRM por macrorregión en 2026
1. Mercados de habla inglesa (COM: UK, EE. UU., Canadá y Australia): herramientas sólidas, hábitos desiguales
- Alta carga administrativa: el 39% de las empresas sufre una fricción operativa severa, con representantes que dedican más de la mitad de su tiempo al registro manual.
- Velocidad de respuesta sin seguimiento: el 23% de las organizaciones no mide los tiempos de respuesta a los clientes potenciales.
- Embudos en contracción: el 20% reporta una contracción directa de las tasas de conversión del embudo.
Los mercados de habla inglesa tienen la automatización del CRM más madura entre los mercados grandes del estudio: el 37% de las empresas automatiza más de la mitad de sus flujos de trabajo rutinarios y solo el 24% permanece en un nivel de adopción bajo. Sin embargo, los beneficios se reparten de forma desigual. El 39% de las empresas todavía pierde más de la mitad de la capacidad de sus representantes en el registro manual, y el 23% ni siquiera mide los tiempos de respuesta a los clientes potenciales. Las herramientas están, en gran medida, implementadas; la brecha está en la constancia con que los equipos las usan. Donde se han configurado automatizaciones mediante disparadores, los representantes dejan de teclear registros, copiar números de teléfono y actualizar las etapas de los acuerdos una por una. Donde no, el CRM se convierte en una base de datos estática mientras las personas realizan un trabajo que unos scripts en segundo plano podrían resolver de forma automática.
2. Alemania (DE): la puerta de entrada sin vigilancia
- Velocidad de respuesta sin seguimiento: el 43% de las empresas no supervisa el tiempo de respuesta a los clientes potenciales.
- Ciclos de ventas más largos: el 43% de las empresas reporta plazos de cierre de acuerdos más largos.
- Baja profundidad de automatización: el 53% opera con un nivel bajo de automatización del CRM.
Alemania muestra una brecha evidente en el primer paso del proceso de ventas: el 43% de las empresas no supervisa los tiempos de respuesta a los clientes potenciales y el 53% utiliza su CRM con un nivel bajo de automatización. Los embudos alemanes registran una velocidad de cierre neta de −32: muchas más empresas señalan que las operaciones se ralentizan que se aceleran. Cuando nadie vigila la puerta de entrada, los clientes potenciales esperan en colas sin seguimiento. Incluso un proceso de ventas bien diseñado pierde valor si las solicitudes se atascan en el umbral: el 43% de las empresas alemanas reporta ciclos de ventas más largos, frente a un 11% que ve cómo los acuerdos se cierran más rápido.
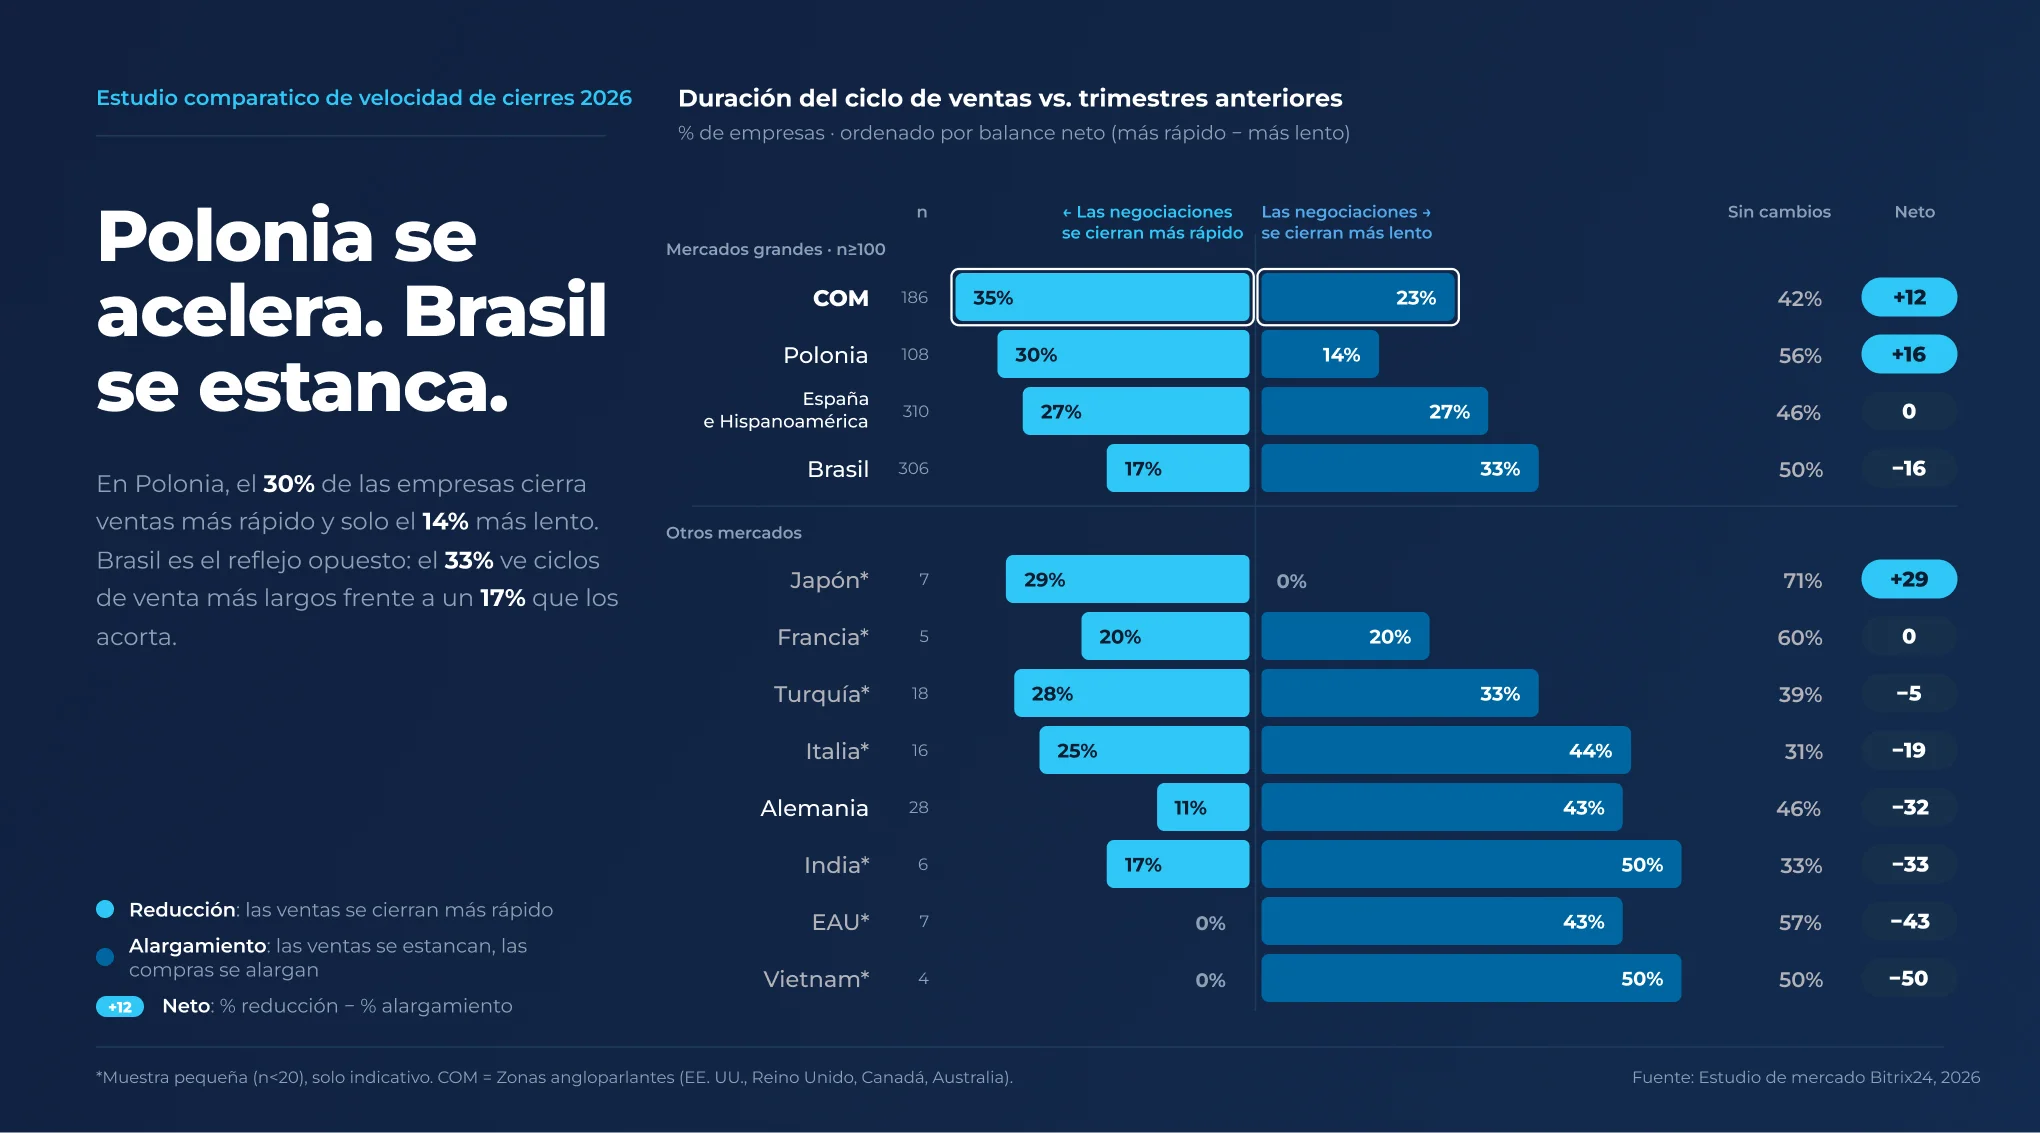
Polonia muestra la mejor velocidad de cierre entre los mercados grandes (balance neto de +16); Brasil, la más débil (balance neto de −16).
3. Japón (JP): el punto ciego silencioso
- Velocidad de respuesta sin seguimiento: el 57% de las empresas de Japón no mide los tiempos de respuesta a los clientes potenciales, la proporción más alta del estudio.
- Adopción real: el 72% opera en un nivel manual básico (adopción baja) y ninguna reporta un flujo de trabajo del CRM totalmente autónomo.
- Estables, sin crecer: el 71% no reporta cambios en la duración del ciclo de ventas y el 71% observa una conversión del embudo estable, mientras que el 29% afirma que los acuerdos se cierran más rápido.
Japón presenta el panorama más contraintuitivo del estudio. La mayoría de las empresas utiliza el CRM con poca automatización y no mide los tiempos de respuesta; aun así, los embudos y los ciclos de ventas se mantienen estables en lugar de deteriorarse. La explicación más probable es la disciplina: los equipos compensan la falta de automatización con un seguimiento manual meticuloso y una atención cercana a cada cliente, en línea con la tradición de servicio del omotenashi (anticipar las necesidades del cliente). Pero una estabilidad sustentada en el esfuerzo manual es frágil. Cuando el 57% de las empresas no puede ver con qué rapidez se responde a los clientes potenciales, tampoco puede detectar el momento en que la calidad de la respuesta empieza a decaer, y los agentes de IA de los compradores, que esperan respuestas instantáneas, no aguardarán a una persona meticulosa. Automatizar la recepción de clientes potenciales y el seguimiento de las respuestas permite a los equipos japoneses mantener su estándar de servicio y escalarlo más allá de lo que la atención manual puede sostener.
4. India (IN): la brecha de percepción
- Impacto en el embudo y la velocidad: el 50% de las empresas observa ciclos de ventas más largos y el 67% sufre una contracción de las tasas de conversión.
- Brecha de percepción: el 67% de los equipos afirma contar con una estructura de flujos de trabajo autónoma, pero solo el 17% ha alcanzado una adopción alta de la automatización del CRM.
- Techo de adopción bajo: el 50% de las empresas opera con un nivel bajo de automatización (menos del 10% o totalmente manual).
India muestra la mayor brecha del estudio entre la percepción y la práctica. El 67% de los equipos afirma que su CRM reduce al mínimo el registro manual, pero solo el 17% ha automatizado más de la mitad de sus flujos de trabajo rutinarios, y el 50 % permanece en un nivel de adopción bajo. El efecto se nota en la recepción: la mitad de las empresas indias tarda más de una hora en responder a un nuevo cliente potencial y el 67% reporta una contracción de la conversión del embudo. Sin distribución automatizada de clientes potenciales, puntuación y programación de reuniones, los clientes entrantes se enfrían antes de que un representante llegue a ellos.
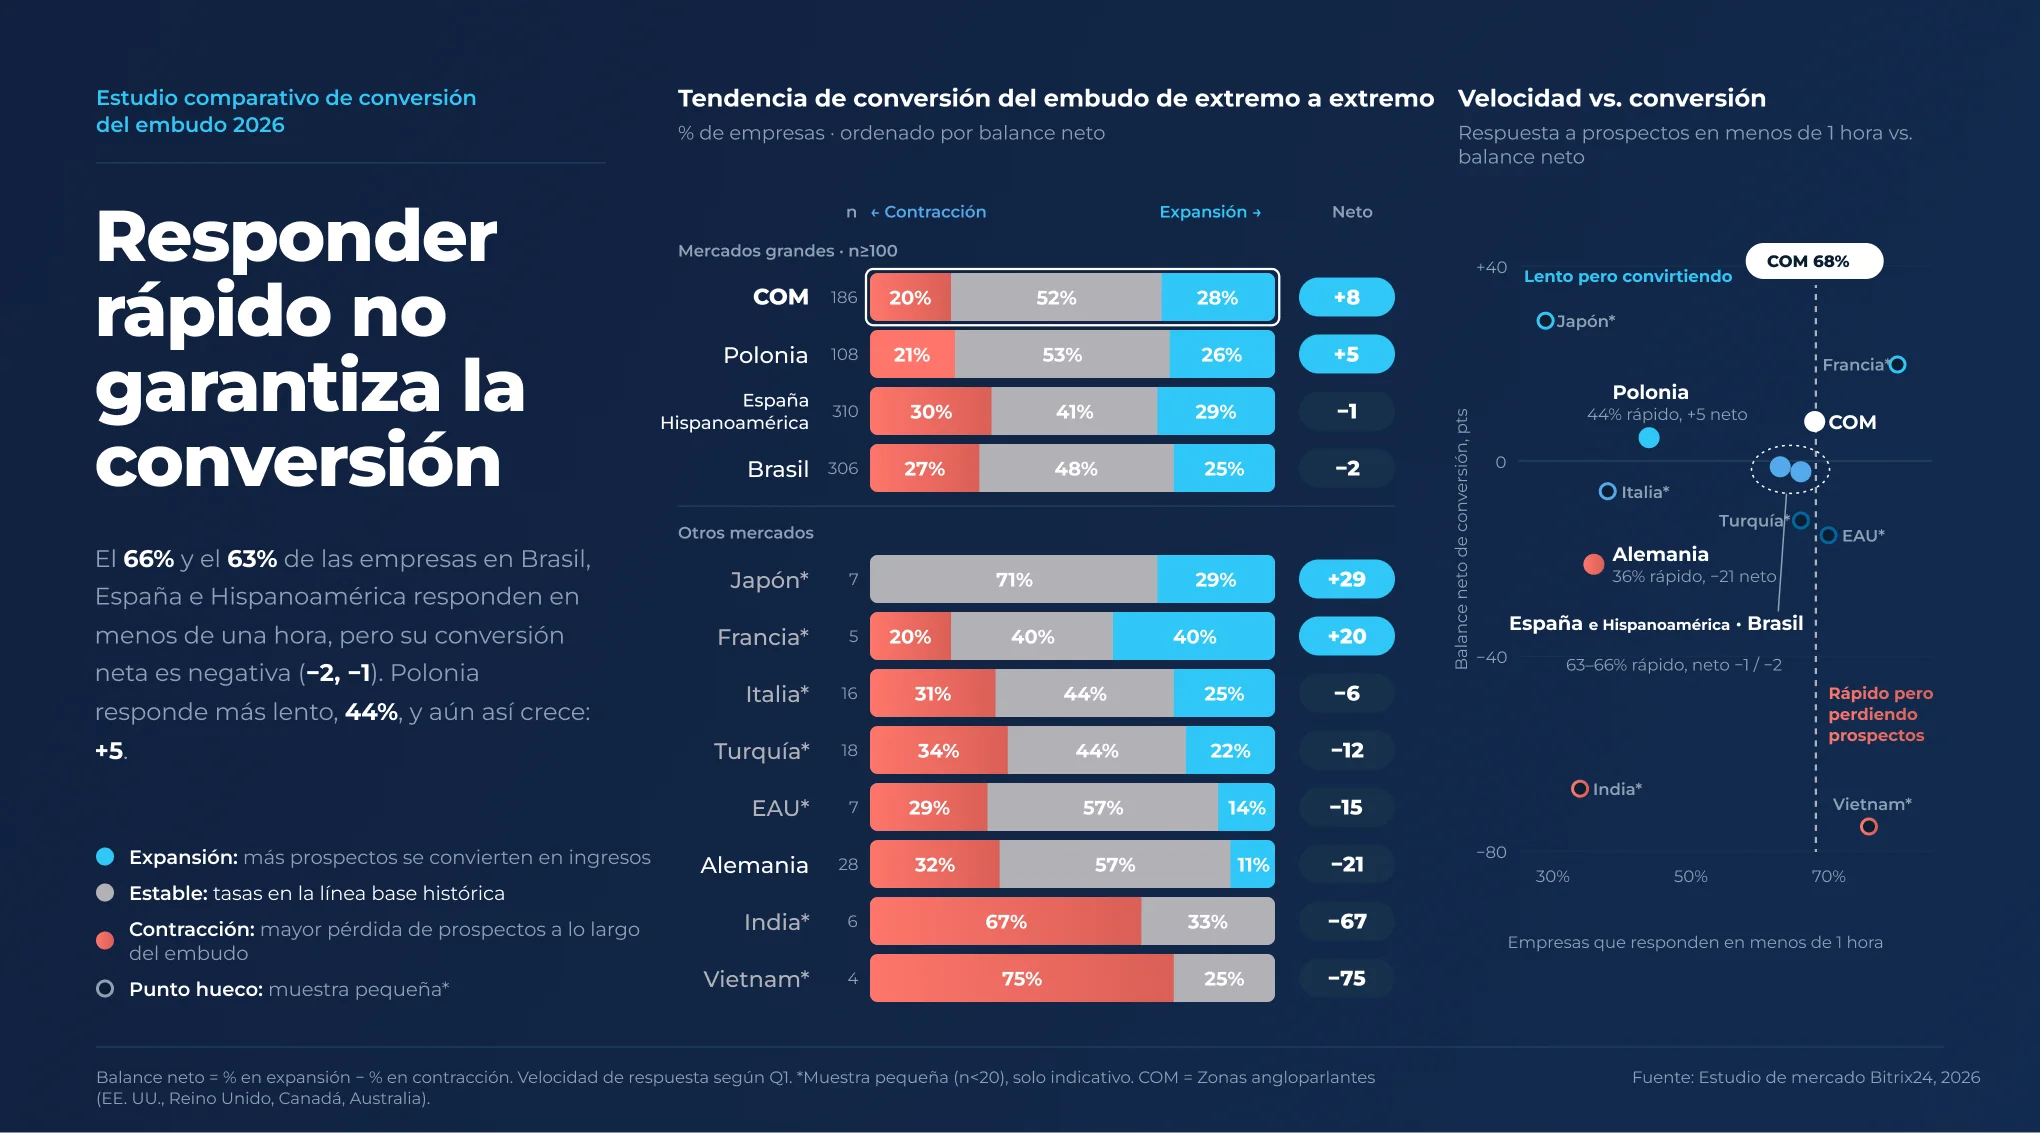
Responder rápido no garantiza la conversión: el 29% de las empresas japonesas responde en menos de una hora y, aun así, Japón tiene la mejor conversión neta (+29).
5. Francia (FR): cuando el cumplimiento normativo se une a la carga administrativa
- Rutina administrativa: el 40% de las empresas enfrenta una fuerte fricción operativa (más del 50 % del tiempo dedicado al registro).
- Desequilibrio de automatización: el 20% de las empresas ha implementado automatización avanzada, mientras que el 40% se encuentra en un nivel de adopción medio.
- Lastre en el ciclo: el 20% reporta ciclos de ventas más largos y el 20%, embudos en contracción.
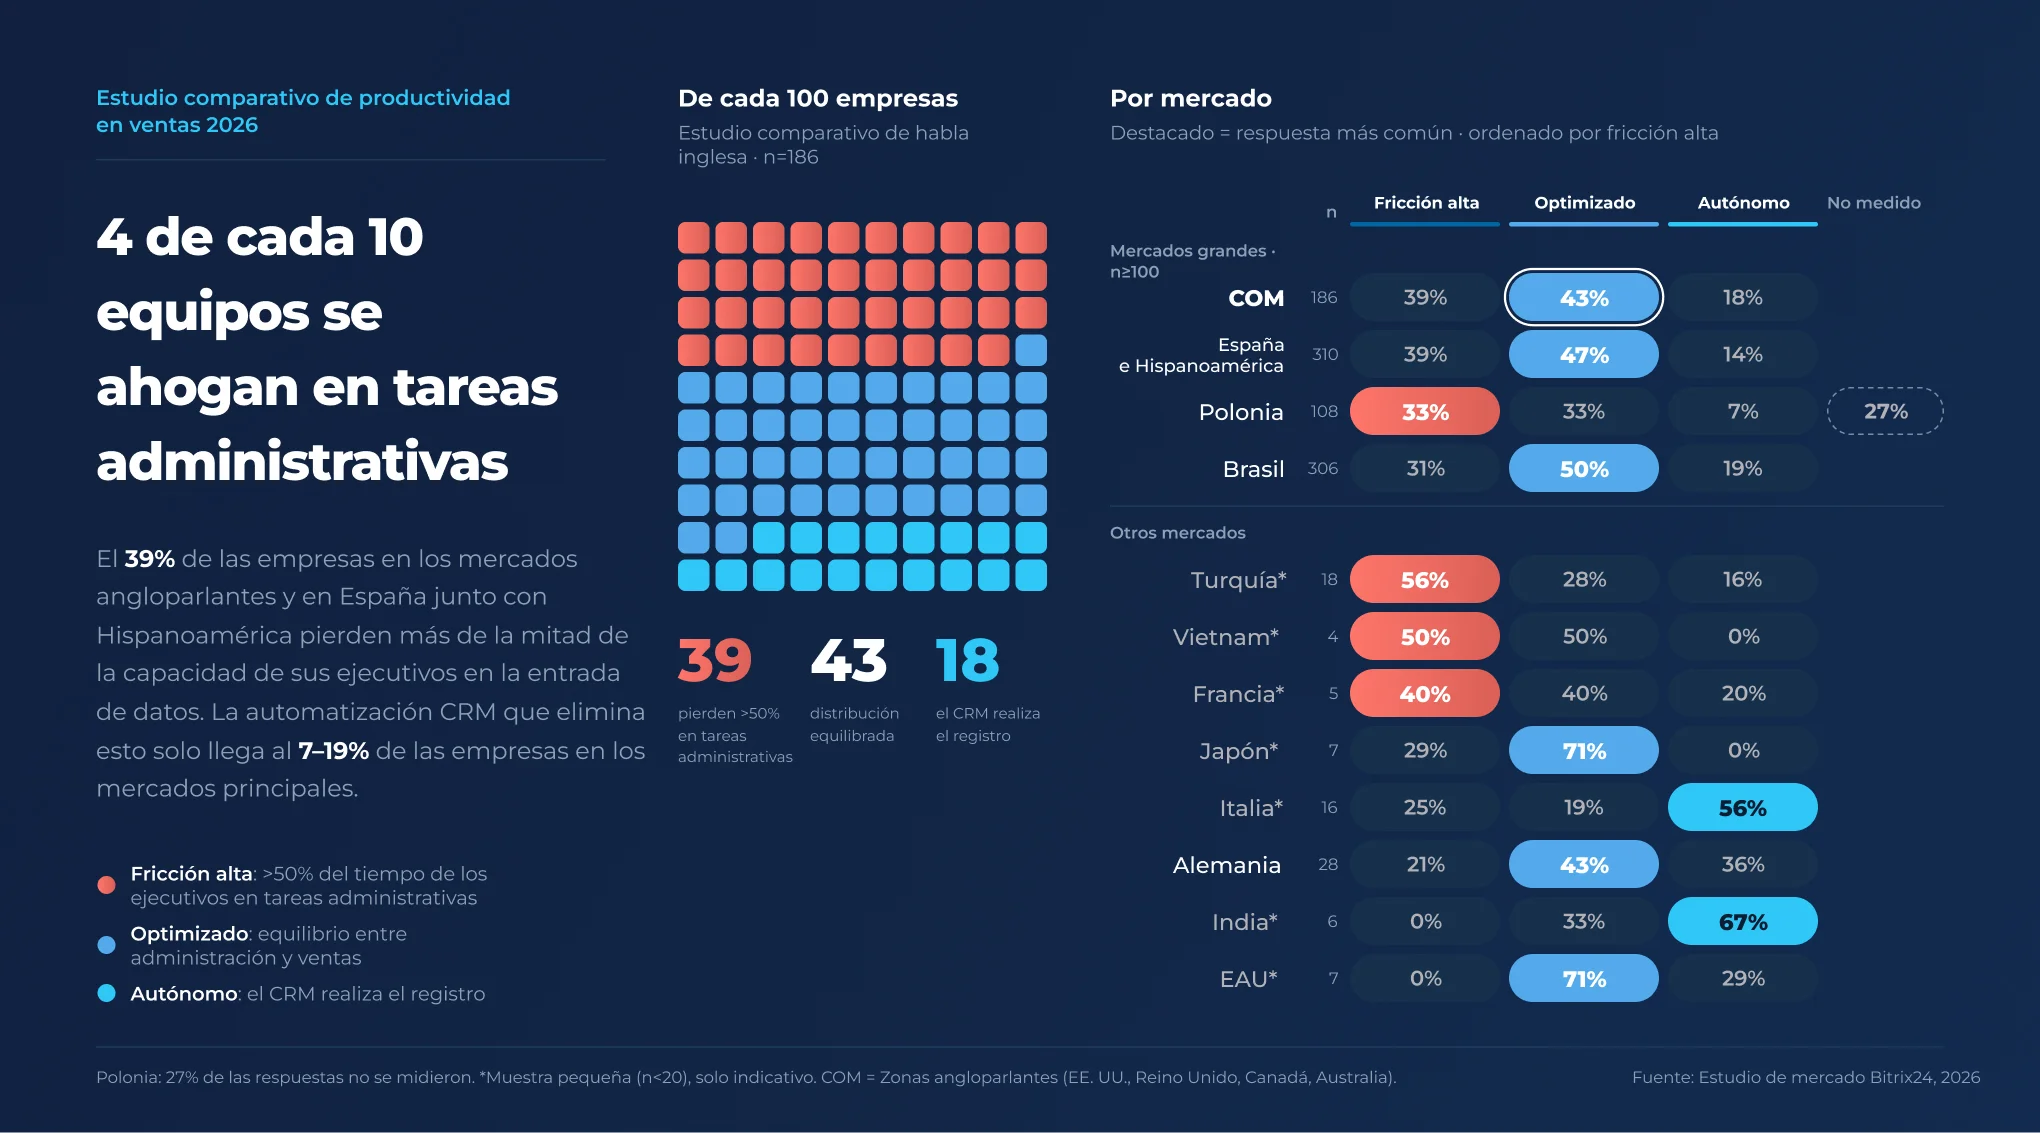
El 39% de las empresas de los mercados de habla inglesa y de España e Hispanoamérica pierde más de la mitad de la capacidad de sus representantes en tareas administrativas; Turquía es la más alta, con 56%.
6. Italia (IT): un mercado dividido en dos
- SLA de respuesta sin seguimiento: el 43% de las empresas no mide los tiempos de respuesta a las consultas entrantes.
- Adopción baja: el 50% de las empresas opera con un nivel bajo de automatización del CRM.
- Embudos que se ralentizan: el 44% reporta ciclos de ventas más largos.
Italia se ubica en el extremo débil de nuestros indicadores de referencia de duración del ciclo de ventas: el 44% de las empresas reporta ciclos más largos y el 43% no mide en absoluto los tiempos de respuesta. Italia es un mercado dividido. Por un lado, el 31% de las empresas utiliza flujos de trabajo del CRM altamente automatizados, una de las proporciones más altas del estudio, y el 56% afirma que su CRM se encarga de la mayor parte del registro. Por otro, la mitad del mercado sigue operando con un nivel de adopción bajo. Para las empresas que se quedan atrás, los clientes potenciales se enfrían mientras esperan y los compradores digitales listos para comprar se pasan a la competencia.
7. España e Hispanoamérica (ES) y Brasil (BR): arranques rápidos, cierres lentos
- Brasil: el 27% de las empresas tiene una automatización baja del CRM y, aun así, el 26 % logra responder a los nuevos clientes potenciales en menos de 5 minutos.
- España e Hispanoamérica: el 30% de las empresas opera con un nivel bajo de automatización del CRM y el 28% no mide los tiempos de respuesta a los clientes potenciales.
- Ciclos más largos: el 27% de las empresas de España e Hispanoamérica reporta ciclos de ventas más largos.
En este estudio, el mercado ES agrupa a España e Hispanoamérica como un único bloque. Si comparamos Brasil con ese bloque, vemos que una primera respuesta rápida no equivale a un embudo rápido. Los equipos brasileños son ágiles en la puerta de entrada: el 66% de las empresas responde a un nuevo cliente potencial en menos de una hora y el 26%, en menos de cinco minutos, aunque solo el 26% utiliza flujos de trabajo del CRM altamente automatizados. Pero esa rapidez se diluye a medida que se avanza en el embudo: el 33% de las empresas brasileñas reporta ciclos de ventas más largos, frente a un 17% que ve cómo los acuerdos se cierran más rápido. La rapidez lograda a base de esfuerzo manual es difícil de sostener en todas las etapas de un acuerdo. Los equipos de España e Hispanoamérica enfrentan una brecha distinta: el 28% no mide en absoluto los tiempos de respuesta, por lo que no puede saber cuándo empiezan a enfriarse los clientes potenciales. En ambos mercados el siguiente paso es el mismo: delegar la recepción rutinaria y el seguimiento en activadores automatizados del CRM, para que los representantes no tengan que hacer de «despertadores humanos».
8. Polonia (PL): crecer sin un panel de control
- Carga administrativa sin medir: el 27% de las empresas polacas no mide la carga administrativa de sus representantes.
- Puntos ciegos de velocidad: el 44% de las empresas no mide en absoluto los tiempos de respuesta.
- Techo de automatización: el 38% de las organizaciones sigue estancado en niveles de adopción bajos.
Polonia registra la mejor velocidad de cierre entre los mercados grandes: el 30% de las empresas cierra acuerdos más rápido que en trimestres anteriores y solo el 14% reporta ciclos más largos. Es probable que esto se deba a una venta directa, basada en las relaciones, más que a la automatización: solo el 19% de las empresas polacas utiliza flujos de trabajo del CRM altamente automatizados. El riesgo es la falta de visibilidad. El 44% no mide los tiempos de respuesta a los clientes potenciales y el 27% no mide cuánto tiempo de sus representantes se destina a tareas administrativas. Los equipos que crecen sin estas mediciones no pueden ver dónde se agota su capacidad hasta que ya se ha agotado. Automatizar la recepción y el seguimiento ahora permite a los equipos polacos mantener su impulso a medida que crece el volumen.
9. Turquía (TR): automatizada, pero sobrecargada
- Mayor automatización: el 50% de las empresas automatiza más de la mitad de sus flujos de trabajo rutinarios, la proporción más alta del estudio.
- Mayor carga administrativa: el 56% sigue perdiendo más de la mitad de la capacidad de sus representantes en la entrada de datos y las tareas administrativas, también la proporción más alta del estudio.
- Resultados mixtos: el 33% reporta ciclos de ventas más largos frente a un 28% que ve cómo los acuerdos se cierran más rápido, y un tercio reporta embudos en contracción.
Turquía es el resultado más contraintuitivo del estudio y una útil advertencia. Las empresas turcas han automatizado más flujos de trabajo que cualquier otro mercado y, sin embargo, sus representantes soportan la mayor carga administrativa. La automatización no elimina por sí sola el trabajo manual si se superpone a los procesos existentes en lugar de sustituirlos: los representantes pueden seguir reintroduciendo datos, revisando dos veces los registros automatizados o sorteando flujos de trabajo rígidos. La lección para todos los mercados es que el objetivo no es automatizar más, sino reducir el trabajo manual, y medir el tiempo administrativo de los representantes antes y después de cada implementación es la única forma de saber cuál de los dos se está logrando.
10. Emiratos Árabes Unidos (AE): puerta de entrada ágil, embudo lento
- Disciplina de respuesta: todas las empresas emiratíes del estudio miden los tiempos de respuesta a los clientes potenciales (0% sin seguimiento) y el 57% responde a los nuevos clientes potenciales en menos de cinco minutos.
- Cargas de trabajo equilibradas: el 0% reporta alta fricción administrativa; el 71% mantiene un reparto equilibrado entre tareas administrativas y ventas y el 29% afirma que su CRM se encarga del registro.
- Automatización superficial: el 57% sigue operando con una automatización baja del CRM y ninguna empresa reporta una adopción alta.
- Lastre en el embudo: el 43% observa ciclos de ventas cada vez más largos y el 29% reporta embudos en contracción; ninguna empresa reporta que los acuerdos se cierren más rápido.
Los EAU hacen bien el primer paso, mejor que casi cualquier otro mercado del estudio. Los equipos miden cada cliente potencial, responden con rapidez y mantienen a los representantes alejados de la carga administrativa pesada. Pero la rapidez en la puerta de entrada no se extiende al resto del embudo. Con la mayoría de las empresas aún operando con procesos de CRM superficiales y en gran medida manuales, los acuerdos se ralentizan después del primer contacto: las etapas de calificación, seguimiento y propuesta dependen de cada representante y no de flujos de trabajo automatizados, los EAU demuestran que una primera respuesta rápida es necesaria, pero no suficiente. La siguiente mejora llega al automatizar lo que sucede después de la respuesta (enrutamiento, calificación y seguimiento oportuno) para que el impulso inicial se traduzca en acuerdos cerrados. Lo que plantea la verdadera pregunta: ¿cuánto vale realmente la velocidad?
El punto de vista de Bitrix24: recomendaciones y estimaciones basadas en modelos
Los hallazgos de la encuesta terminan aquí. Las secciones siguientes presentan la interpretación y las recomendaciones de Bitrix24, e incluyen estimaciones modeladas (el ahorro de 14 horas, la fórmula de fuga de clientes potenciales y la calculadora). Se basan en los datos de la encuesta y en premisas establecidas, pero no son mediciones de la encuesta.
La conclusión para la dirección comercial en el tercer trimestre de 2026 es sencilla: la cuota de mercado no se gana ampliando las plantillas de ventas ni comprando software nuevo sin cesar, sino automatizando los flujos de trabajo básicos del CRM de manera que realmente eliminen el trabajo manual. Automatizar la calificación de clientes potenciales, el enrutamiento y las actualizaciones de estado elimina la fricción en la recepción, libera recursos de los representantes y reduce la pérdida de ingresos.
Cinco pasos para corregir la recepción de clientes potenciales en el CRM
- Mide la puerta de entrada: registra el tiempo de respuesta de cada cliente potencial entrante; alrededor del 26% de las empresas del estudio no lo mide en absoluto.
- Enruta de forma automática: asigna los nuevos clientes potenciales al primer representante disponible y activa una alerta cuando un cliente potencial quede sin respuesta durante un tiempo determinado.
- Filtra antes del embudo: utiliza reglas de entrada obligatorias, verificaciones automáticas de duplicados y filtrado de bots para que los representantes solo vean clientes potenciales reales.
- Elimina pasos manuales, no añadas capas: mide el tiempo administrativo de los representantes antes y después de cada implementación; Turquía demuestra que la automatización superpuesta al trabajo manual no reduce la carga.
- Reinvierte el tiempo: decide de antemano a qué se destinarán las horas recuperadas; Gartner constata que el 72% de las organizaciones de ventas no reinvierte el tiempo que ahorra la IA.
Cambio de enfoque: responder rápido no basta, hay que aportar valor
Apresurarse solo para cumplir una ventana de contacto de 5 minutos suele perjudicar al negocio. Cuando los representantes lo dejan todo solo para enviar un correo de plantilla, el comprador no recibe ningún valor. La verdadera eficiencia operativa depende del tiempo hasta obtener valor (Time-to-Value, TTV): la rapidez con que un comprador recibe una respuesta significativa a su pregunta específica. Una encuesta de Gartner sobre la paradoja de la productividad en ventas reveló que las herramientas de IA ahorran a los vendedores un promedio de 4,8 horas semanales, pero el 72% de las organizaciones de ventas no reinvierte ese tiempo en actividades de alto valor. El tiempo ahorrado y el contacto rápido solo rinden frutos cuando se convierten en interacciones significativas con los compradores. Nuestra estimación de 14 horas es superior a la de Gartner porque modela la automatización completa del flujo de trabajo (recepción, enrutamiento y registro), no herramientas de IA individuales.
Cuando el filtro de datos falla: bots sin control y datos basura
La automatización de procesos sin reglas estrictas de filtrado de datos genera caos. Los formularios web sin protección y los bots de marketing inundan los sistemas CRM de duplicados, contactos falsos y clientes potenciales de IA sin valor. En lugar de vender, los representantes pasan horas eliminando duplicados y corrigiendo registros desordenados. Los CRM requieren reglas de entrada obligatorias, búsquedas automáticas de duplicados en segundo plano y filtrado de bots antes de que los clientes potenciales ingresen al embudo activo.
Cómo frenar la resistencia de los representantes y el sabotaje del sistema
Las implementaciones de automatización impuestas desde la dirección que ignoran la opinión de los representantes suelen provocar rechazo. Cuando la gerencia impone pasos rígidos en el CRM que exigen clics adicionales, los representantes empiezan a luchar contra el sistema: guardan las notas reales de los acuerdos en libretas personales, conversan con los clientes en mensajeros privados y ocultan datos de contacto. Involucrar a los representantes en el diseño del CRM garantiza que el sistema los libere de las tareas rutinarias en lugar de multiplicar la burocracia.
Proteger a los representantes y reorientarlos hacia la venta
La automatización del CRM no debe usarse para la microgestión; debe proteger a los vendedores del trabajo administrativo tedioso. Los sistemas deben depurar los datos antes de que un representante abra una ficha: puntuar los clientes potenciales automáticamente, filtrar los bots de spam y cargar información de contexto en segundo plano.
Cuando un representante está en una reunión importante con un cliente clave, los activadores automáticos protegen su embudo. Scripts en segundo plano envían materiales introductorios, mantienen los tiempos de respuesta dentro de los dos minutos o reasignan las solicitudes a colegas disponibles. Automatizar las tareas rutinarias permite a los vendedores concentrarse en lo más importante: hablar con los clientes y cerrar acuerdos. Ese papel humano no va a desaparecer: la encuesta de Gartner sobre cómo los compradores B2B validan la información generada por IA reveló que el 69 % de los compradores prefiere contrastar con un representante de ventas la información generada por IA
El costo financiero de la fuga de clientes potenciales en la recepción
Para estimar el daño de una recepción sin control, observa cuántos ingresos representan los clientes potenciales en riesgo:
Ingresos en riesgo por año = Clientes potenciales entrantes al mes × 12 × Tasa de fuga de clientes potenciales × Tasa de cierre × Valor promedio del acuerdo
Ejemplo: 1500 × 12 × 26% × 25% × 250 USD = 292 500 USD de ingresos anuales en riesgo
La tasa de fuga del 26% es el indicador de referencia del conjunto de los mercados del estudio: la proporción de empresas que no miden en absoluto los tiempos de respuesta a los clientes potenciales. Es un indicador ilustrativo, no una proporción medida de clientes potenciales perdidos. Con el indicador de referencia más amplio del 38% (empresas que no miden los tiempos de respuesta o que tardan más de una hora en responder), el mismo ejemplo asciende a 427 500 USD al año. Configurar activadores automáticos en los CRM reduce la fuga de clientes potenciales, puede devolver a los representantes de equipos con alta fricción hasta 14 horas semanales de tiempo de venta y protege las inversiones en marketing.
PRUÉBALO TÚ MISMO
Herramienta interactiva: calcula cuánto pierdes por la fuga de clientes potenciales
La fórmula anterior ilustra con qué rapidez la fricción oculta se convierte en ingresos perdidos. Utiliza nuestra calculadora interactiva de análisis comparativo que figura a continuación para obtener las métricas de diagnóstico de tu propia organización comercial.
Cómo usar esta herramienta:
- Representantes de ventas: indica el número de representantes de tu equipo.
- Salario mensual promedio por representante: se usa para valorar el tiempo de venta que podrías recuperar.
- Clientes potenciales entrantes al mes: indica el número de nuevas consultas de clientes que recibe tu equipo cada mes.
- Valor promedio del acuerdo: indica el valor típico de un acuerdo cerrado.
- Tasa de cierre de los clientes potenciales recuperados: indica la proporción de clientes potenciales recuperados que esperas cerrar (25% por defecto).
- Horas administrativas manuales: indica las horas semanales que cada representante dedica a la entrada de datos y a tareas administrativas; los equipos con alta fricción dedican 20 o más.
- Indicador de referencia de fuga de clientes potenciales: elige el indicador de referencia del estudio más cercano a tu mercado: 23% (mercados de habla inglesa), 26% (todos los mercados), 38% (sin seguimiento o más lento que una hora) o 43% (Alemania).
La calculadora estima el tiempo de venta que podrías recuperar cada año, el número de clientes potenciales entrantes en riesgo y los ingresos anuales que esos clientes representan. Los resultados son ilustrativos y se basan en los rangos de referencia de este estudio.
Metodología y limitaciones
Muestra. 1001 empresas en 12 mercados: mercados de habla inglesa (COM: EE. UU., Reino Unido, Canadá, Australia) n=186, España e Hispanoamérica n=310, Brasil n=306, Polonia n=108, Alemania n=28, Turquía n=18, Italia n=16, Japón n=7, EAU n=7, India n=6, Francia n=5, Vietnam n=4. En este estudio, el mercado ES (España e Hispanoamérica) se presenta como un único sector; Brasil (BR) se analiza por separado.
Ponderación y redondeo. Las cifras a nivel de mercado son proporciones no ponderadas de los participantes en cada mercado. Las cifras globales combinan las 1001 respuestas y, por lo tanto, están ponderadas por el tamaño de la muestra; España e Hispanoamérica y Brasil representan el 62 % de las respuestas. Los porcentajes se redondean a números enteros; en algunos casos se ajustaron para que las respuestas de un mismo mercado sumen el 100 %. Las cifras ajustadas difieren del redondeo estándar en no más de un punto porcentual, y es posible que algunos totales sigan sin sumar exactamente el 100 %. Las respuestas son anónimas y se presentan de forma agregada.
Cómo estimamos las 14 horas. Los participantes en la categoría «Alta fricción» señalan que más de la mitad de la capacidad de los representantes de ventas se dedica a la entrada de datos y a tareas administrativas, lo que representa al menos 20 horas de una semana laboral de 40 horas. En el caso de los equipos donde la automatización del CRM se encarga del registro de datos («Autónomo»), asumimos que el tiempo dedicado a tareas administrativas se reduce a aproximadamente el 15 % de la semana, o cerca de 6 horas. La diferencia, unas 14 horas por representante a la semana, es una estimación modelada y no una cifra medida de forma directa.
Preguntas y opciones de respuesta
1. Tiempo de respuesta a clientes potenciales (leads)
- < 5 minutos
- De 5 a 60 minutos
- > 60 minutos
- Sin seguimiento
2. Tasa de conversión completa del embudo de ventas
- En expansión: mayor porcentaje de clientes potenciales que se convierten en ingresos.
- Estable: las tasas de conversión se estancaron en los niveles históricos de referencia.
- En contracción: mayor abandono a lo largo de las etapas del embudo.
3. Duración promedio del ciclo de ventas (velocidad de cierre)
- En reducción: los acuerdos se cierran más rápido que en trimestres anteriores.
- Estancada: sin cambios medibles en el tiempo de cierre.
- En alargamiento: los acuerdos se estancan, lo que prolonga el proceso de compra.
4. Carga de trabajo del representante y volumen de datos manuales
- Alta fricción: más del 50% de la capacidad del representante se dedica a la entrada de datos y tareas administrativas.
- Optimizada: distribución equilibrada entre tareas administrativas y ventas.
- Autónoma: la automatización del CRM minimiza el registro manual en el embudo de ventas.
- No medido: solo en Polonia.
Polonia: 27% de respuestas no medidas.
5. Nivel de automatización de los flujos de trabajo principales del CRM
- Adopción alta: más del 50% de los flujos de trabajo rutinarios, la puntuación (scoring) y el enrutamiento están automatizados.
- Adopción media: del 10% al 49%, automatización básica mediante activadores (triggers).
- Adopción baja: menos del 10% o procesos estrictamente manuales.
Definiciones de métricas
- Respuesta sin seguimiento: la empresa no mide cuánto tiempo tarda en responder a un nuevo cliente potencial.
- En menos de una hora: menos de 5 minutos más de 5 a 60 minutos.
- Alta fricción / Optimizada / Autónoma: más del 50 % de la capacidad del representante se dedica a la entrada de datos y tareas administrativas / una distribución equilibrada entre tareas administrativas y ventas / la automatización del CRM minimiza el registro manual en el embudo de ventas.
- Adopción alta / media / baja: más del 50 % de los flujos de trabajo rutinarios, la puntuación y el enrutamiento están automatizados / del 10% al 49%, automatización básica mediante activadores / menos del 10% o totalmente manual.
- Balance neto: porcentaje de empresas que reportan una mejora menos el porcentaje que reporta un deterioro (por ejemplo, en reducción menos en alargamiento), expresado en puntos porcentuales.
Margen de error
Para los mercados con 100 o más respuestas, el margen de error máximo con un nivel de confianza del 95 % es de ±5,6 puntos porcentuales para España e Hispanoamérica (n=310) y Brasil (n=306), ±7,2 pp para los mercados de habla inglesa (n=186) y ±9,4 pp para Polonia (n=108). Para Alemania (n=28) es de aproximadamente ±18,5 pp. Los mercados con menos de 20 respuestas constituyen muestras pequeñas y son solo indicativos. Debido a que los participantes no constituyen una muestra aleatoria de todas las empresas, estos márgenes indican precisión, no representatividad.
Limitaciones
- Datos autorreportados: las respuestas reflejan la propia evaluación de los participantes y no los registros del sistema.
- Exclusivo para usuarios de Bitrix24: los resultados describen a empresas que utilizan Bitrix24 CRM y es posible que no representen al mercado en general.
- Muestras pequeñas: siete mercados tienen menos de 20 respuestas (India, Francia, Turquía, Vietnam, Japón, EAU e Italia); sus resultados son solo indicativos.
- Correlación, no causalidad: la encuesta muestra patrones entre mercados, pero no prueba que un factor sea la causa de otro.
- Estimaciones modeladas: el ahorro de tiempo de 14 horas, el ejemplo de pérdida de clientes potenciales y la calculadora son modelos basados en premisas establecidas, no mediciones directas de la encuesta.